은퇴 후 생활비, 미리 준비하는 노후 자금 계획
오전 수업을 마치고 잠시 숨을 돌리려는데, 문득 통장에 찍힌 생활비가 눈에 들어옵니다. 매달 허리띠를 졸라매도 늘 부족한 듯하고, 앞으로 다가올 노후는 어떻게 준비해야 할지 막막한 기분이 들 때가 있습니다. 지금의 생활을 유지하면서도 미래를 위한 준비를 시작해야 한다는 생각에 마음이 무거워지곤 합니다.
이 글에서는 은퇴 후의 삶을 위한 현실적인 생활비 계산법부터, 지금 당장 시작할 수 있는 노후 자금 마련 계획까지, 복잡하지 않게 하나씩 알려 드립니다. 막연했던 노후 준비가 조금 더 구체적으로 다가오고, 오늘부터 실천할 수 있는 작은 습관을 찾을 수 있을 것입니다.
은퇴 후 생활비, 얼마나 필요할까?
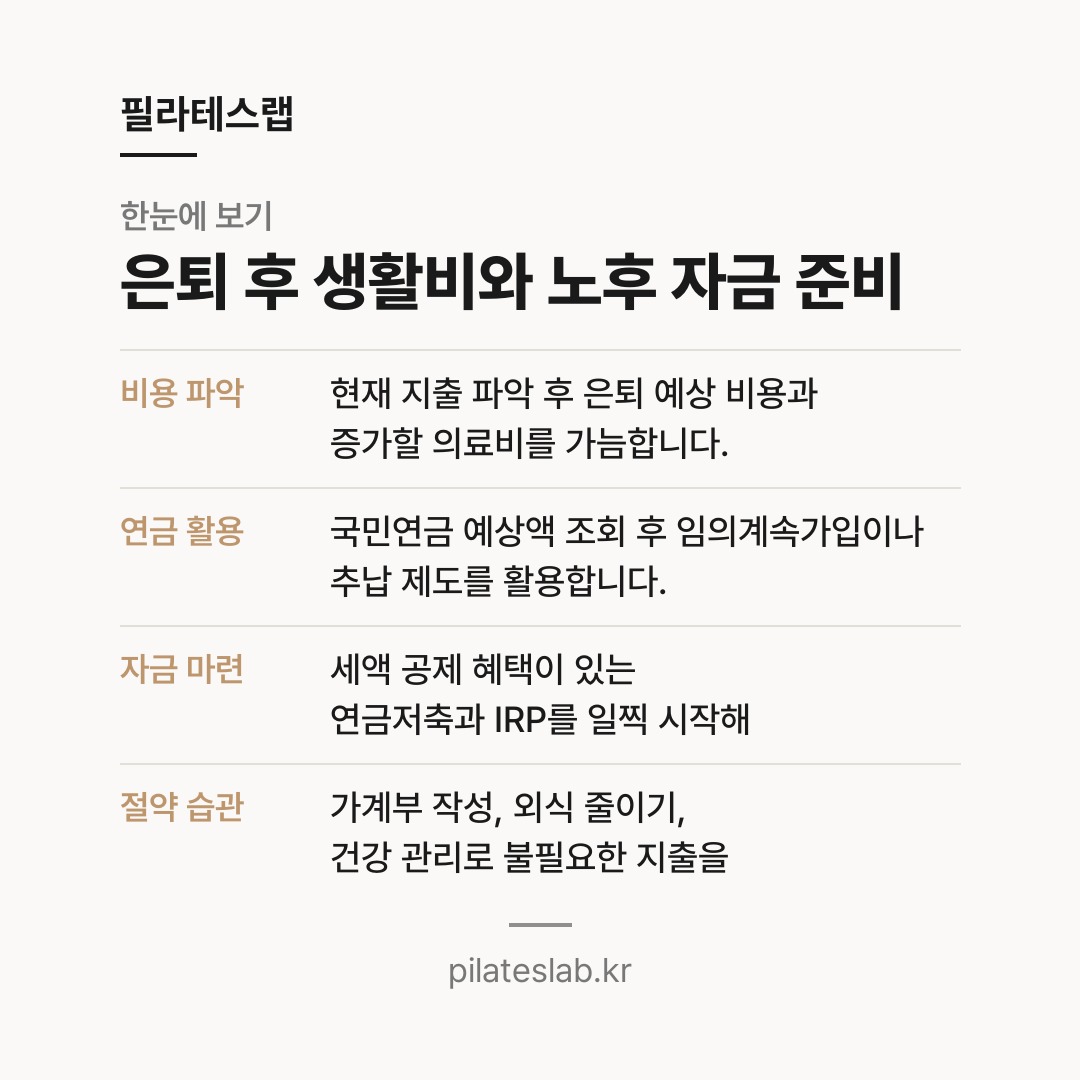
은퇴 후 필요한 생활비는 사람마다 다릅니다. 현재 나의 생활 패턴과 미래에 꿈꾸는 삶의 모습에 따라 크게 달라질 수 있습니다. 먼저, 지금 내가 한 달에 얼마를 쓰는지부터 파악해야 합니다. 가계부를 쓰거나 카드 사용 내역을 확인해 보면, 의외로 고정 지출이 많은 부분을 차지한다는 것을 알 수 있습니다.
주거비, 식비, 의료비, 교통비, 여가 활동비 등 주요 항목별로 은퇴 후 예상 지출을 가늠해 보세요. 특히 의료비는 나이가 들수록 늘어날 가능성이 크므로, 현재의 건강 관리와 함께 미리 대비하는 것이 좋습니다. 막연하게 큰돈을 생각하기보다, 구체적인 숫자를 적어 보며 현실적인 목표를 세울 수 있습니다.
국민연금, 얼마나 받을 수 있을까?
국민연금은 은퇴 후 생활비의 든든한 버팀목이 될 수 있습니다. 내가 앞으로 받을 국민연금액을 미리 확인해 보는 것은 노후 자금 계획의 시작입니다. 국민연금공단 홈페이지에 접속하면 공인인증서 등으로 본인 인증 후 예상 연금액을 조회할 수 있습니다. 현재 납부하고 있는 금액과 가입 기간에 따라 예상 금액이 달라질 수 있습니다.
만약 국민연금 가입 기간이 부족하거나 더 많은 연금액을 받고 싶다면, '임의계속가입'이나 '추납 제도'를 활용하는 방법도 있습니다. 임의계속가입은 연금 수령 개시 연령이 되었지만 가입 기간을 더 늘리고 싶을 때 신청할 수 있으며, 추납 제도는 과거 납부하지 못했던 보험료를 나중에 납부하여 가입 기간을 인정받는 제도입니다. 이러한 제도를 이용하면 노후에 받을 연금액을 늘릴 수 있습니다.
개인연금, 지금부터 시작하는 법
국민연금만으로는 부족하다고 느낀다면, 개인연금을 활용해 스스로 노후 자금을 더 확보할 수 있습니다. 개인연금은 크게 연금저축과 개인형 퇴직연금(IRP)으로 나눌 수 있습니다. 이 두 가지는 세액 공제 혜택이 있어 연말정산 시 절세 효과를 볼 수 있다는 장점이 있습니다.
연금저축은 매년 일정 금액을 납입하면 세액 공제 혜택을 받을 수 있고, 나중에 연금으로 수령할 때도 낮은 세율이 적용됩니다. IRP는 퇴직금을 관리하고 추가로 납입해서 노후 자금을 쌓을 수 있는 계좌입니다. 어떤 상품이든 꾸준히 적은 금액이라도 납입하는 게 좋습니다. 복리의 마법을 경험하려면 일찍 시작하여 긴 시간 동안 투자하는 것이 유리할 수 있습니다.
생활비 줄이는 현명한 습관
노후 자금을 늘리는 것만큼 중요한 것이 바로 현재의 생활비를 현명하게 관리하는 것입니다. 불필요한 지출을 줄이는 작은 습관들이 모여 큰 변화를 만들 수 있습니다. 먼저, 매일 지출 내역을 기록하는 가계부 작성을 시작하는 게 좋습니다. 어디에 돈을 쓰는지 한눈에 파악할 수 있어 불필요한 지출을 찾아내기 쉽습니다.
식비를 아끼기 위해 외식 횟수를 줄이고 집밥을 즐기거나, 대중교통을 이용하는 것도 좋은 방법입니다. 또한, 주기적인 운동과 건강한 식단으로 몸을 관리하면 의료비를 절감하는 데 도움이 될 수 있습니다. 지금부터 작은 습관을 바꿔나가면, 노후 자금 마련에도 긍정적인 영향을 줄 수 있습니다.
정리하며
은퇴 후 생활비와 노후 자금 계획은 막연하고 어렵게 느껴질 수 있지만, 오늘부터 조금씩 준비하면 충분히 현실적인 목표를 세울 수 있습니다. 나에게 필요한 생활비를 계산하고, 국민연금 예상액을 확인하며, 개인연금으로 부족한 부분을 채워 나가는 게 좋습니다. 여기에 더해, 현명한 소비 습관으로 현재의 생활비를 관리하는 것도 큰 도움이 됩니다.
오늘 저녁, 가족과 함께 우리의 노후에 어떤 삶을 꿈꾸는지 이야기해 보고, 당장 다음 달부터 얼마를 저축할 수 있을지 가계부를 펼쳐 보세요. 작은 한 걸음이 든든한 노후를 만드는 시작이 될 수 있습니다.
'생활정보' 카테고리의 다른 글
| 전기요금 절약, 따뜻한 가을 겨울 나는 법 (0) | 2026.10.14 |
|---|---|
| 생활비 절약 카드, 나에게 맞는 혜택 찾기 (0) | 2026.10.12 |
| 부모님과 편안한 단풍 나들이, 가을 추억 만들기 (0) | 2026.10.11 |
| 2026년 건강보험, 무엇이 달라질까요? (0) | 2026.10.11 |
| 보이스피싱 예방, 가족과 함께 미리 대비하는 법 (0) | 2026.10.10 |


